Розтермінування: чому маленькі щомісячні платежі можуть обернутися великими проблемами для бюджету

Фінансова експертка Олена Шепель наголошує: розтермінування може бути зручним інструментом, але часто б'є по бюджету через неочевидні переплати й те, що людина не бачить повної вартості покупки.
Розтермінування і невеликі щомісячні платежі виглядають доволі привабливо, але насправді така покупка може обійтися значно дорожче. За словами фінансової експертки Олени Шепель, головна проблема в тому, що, купуючи в розтермінування, людина не бачить повної суми своїх витрат. Вона зосереджується лише на розмірі щомісячного платежу. Через такий підхід можуть виникнути серйозні проблеми, якщо людині доводиться сплачувати кілька таких платежів.
Маленький платіж — ще не дешева покупка
Наприклад, новий телефон коштує 30 тисяч гривень, а продавець пропонує розтермінування з платежем 2 500 гривень на місяць протягом року. Людина сприймає цю суму як прийнятну, хоча фактично сплачує повну вартість товару. Експертка радить завжди звертати увагу на повну ціну покупки, а не лише на розмір платежу.
Кілька розтермінувань водночас — головний ризик
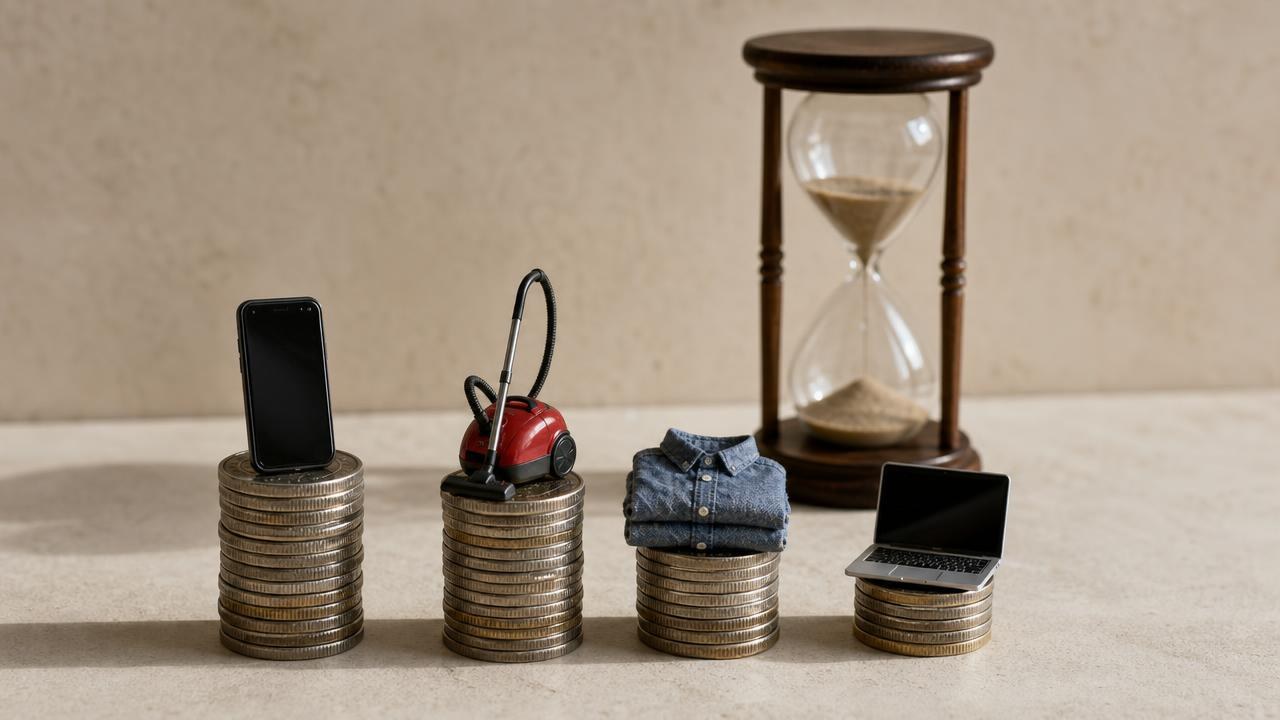
Проблема виникає, коли людина оформлює кілька розтермінувань одночасно. Наприклад, телефон — 2 500 грн, пилосос — 1 500 грн, одяг — 1 000 грн, ноутбук — 3 000 грн. Разом це 8 000 гривень щомісяця. Якщо дохід сім'ї становить 60 000 грн, понад 13% доходу вже зарезервовано під ці платежі. Це суттєво обмежує фінансову гнучкість.
Ви витрачаєте майбутні гроші
Оформлюючи розтермінування, ви фактично розпоряджаєтеся майбутніми доходами. Якщо через пів року дохід зменшиться на 20%, чи залишиться платіж комфортним? Експертка радить перевіряти свою фінансову стійкість саме за цим критерієм.
Чи справді це 0%?
Перед оформленням розтермінування важливо перевірити, чи справді немає прихованих переплат. Наприклад, товар коштує 20 000 грн у разі оплати готівкою, а в розтермінування — 21 600 грн. Різниця в 1 600 грн — це додаткові 8% вартості. Варто також враховувати можливі банківські комісії, страхування та інші платежі.
Коли розтермінування корисне
Розтермінування може бути вигідним, якщо ви купуєте необхідну річ без переплат, а платіж легко вписується в бюджет. Наприклад, холодильник за 24 000 грн можна придбати шістьма платежами по 4 000 грн без переплати, не витрачаючи одразу всіх заощаджень.
Простий тест перед покупкою
Перед оформленням розтермінування експертка радить поставити собі три запитання: чи планували ви цю покупку, чи можете оплатити її повністю і чи залишаться після платежу гроші на заощадження та непередбачені витрати. Якщо хоча б на одне запитання відповідь негативна, варто ще раз усе зважити.
Висновок
Розтермінування — це лише інструмент, який може бути як корисним, так і небезпечним. Головне — підраховувати повну вартість покупки, оцінювати всі свої фінансові зобов'язання та не дозволяти маленьким платежам створювати великі проблеми для бюджету.
Джерела
Матеріал підготувала Редакція Finposter · Як ми працюємо · Повідомити про помилку
← До всіх новин