Рассрочка: почему маленькие ежемесячные платежи могут обернуться большими проблемами для бюджета

Финансовый эксперт Елена Шепель подчеркивает: рассрочка может быть удобным инструментом, но часто бьет по бюджету из-за неочевидных переплат и того, что человек не видит полной стоимости покупки.
Рассрочка и небольшие ежемесячные платежи выглядят довольно привлекательно, но на самом деле такая покупка может обойтись значительно дороже. По словам финансового эксперта Елены Шепель, главная проблема в том, что, покупая в рассрочку, человек не видит полной суммы своих расходов. Он сосредотачивается лишь на размере ежемесячного платежа. Из-за такого подхода могут возникнуть серьезные проблемы, если человеку приходится вносить несколько таких платежей.
Маленький платеж — еще не дешевая покупка
Например, новый телефон стоит 30 тысяч гривен, а продавец предлагает рассрочку с платежом 2 500 гривен в месяц в течение года. Человек воспринимает эту сумму как приемлемую, хотя фактически оплачивает полную стоимость товара. Эксперт советует всегда обращать внимание на полную цену покупки, а не только на размер платежа.
Несколько рассрочек одновременно — главный риск
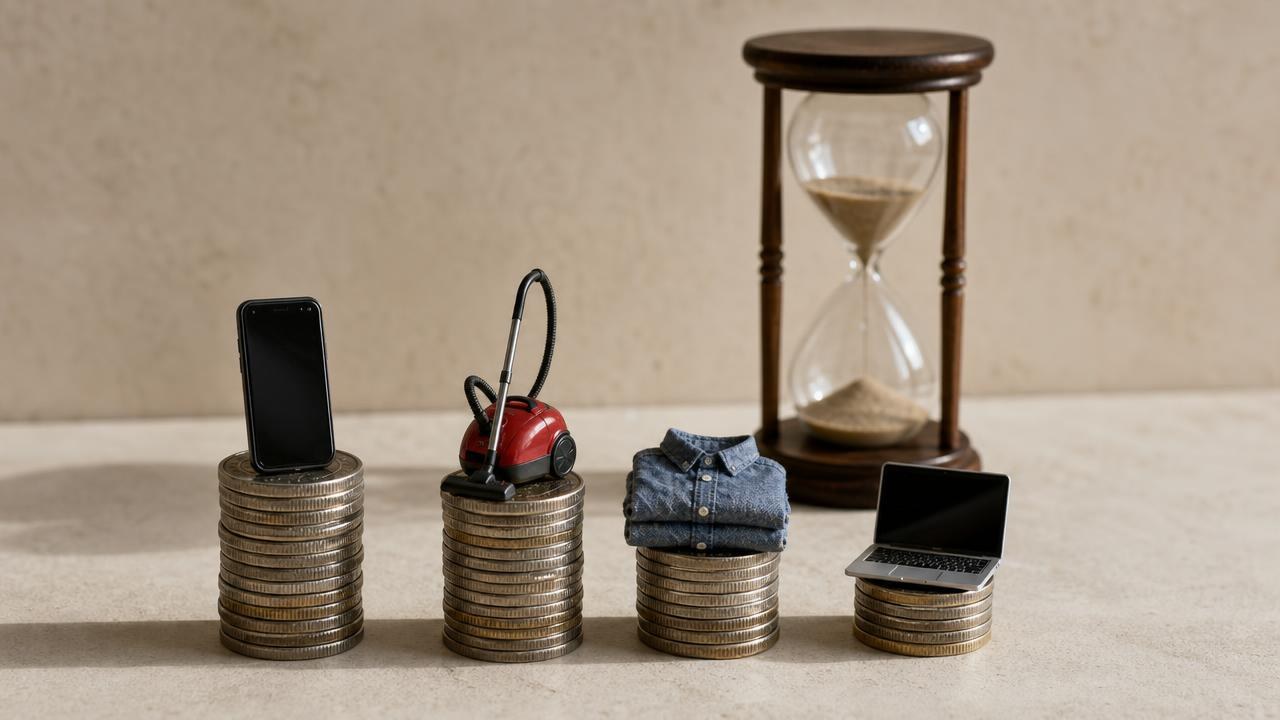
Проблема возникает, когда человек оформляет несколько рассрочек одновременно. Например, телефон — 2 500 грн, пылесос — 1 500 грн, одежда — 1 000 грн, ноутбук — 3 000 грн. Вместе это 8 000 гривен ежемесячно. Если доход семьи составляет 60 000 грн, более 13% дохода уже зарезервировано под эти платежи. Это существенно ограничивает финансовую гибкость.
Вы тратите будущие деньги
Оформляя рассрочку, вы фактически распоряжаетесь будущими доходами. Если через полгода доход уменьшится на 20%, останется ли платеж комфортным? Эксперт советует проверять свою финансовую устойчивость именно по этому критерию.
Действительно ли это 0%?
Перед оформлением рассрочки важно проверить, действительно ли нет скрытых переплат. Например, товар стоит 20 000 грн при оплате наличными, а в рассрочку — 21 600 грн. Разница в 1 600 грн — это дополнительные 8% стоимости. Стоит также учитывать возможные банковские комиссии, страхование и другие платежи.
Когда рассрочка полезна
Рассрочка может быть выгодной, если вы покупаете необходимую вещь без переплат, а платеж легко вписывается в бюджет. Например, холодильник за 24 000 грн можно приобрести шестью платежами по 4 000 грн без переплаты, не тратя сразу все сбережения.
Простой тест перед покупкой
Перед оформлением рассрочки эксперт советует задать себе три вопроса: планировали ли вы эту покупку, можете ли оплатить ее полностью и останутся ли после платежа деньги на сбережения и непредвиденные расходы. Если хотя бы на один вопрос ответ отрицательный, стоит еще раз все взвесить.
Вывод
Рассрочка — это лишь инструмент, который может быть как полезным, так и опасным. Главное — подсчитывать полную стоимость покупки, оценивать все свои финансовые обязательства и не позволять маленьким платежам создавать большие проблемы для бюджета.
Источники
Материал подготовила Редакция Finposter · Как мы работаем · Сообщить об ошибке
← Ко всем новостям