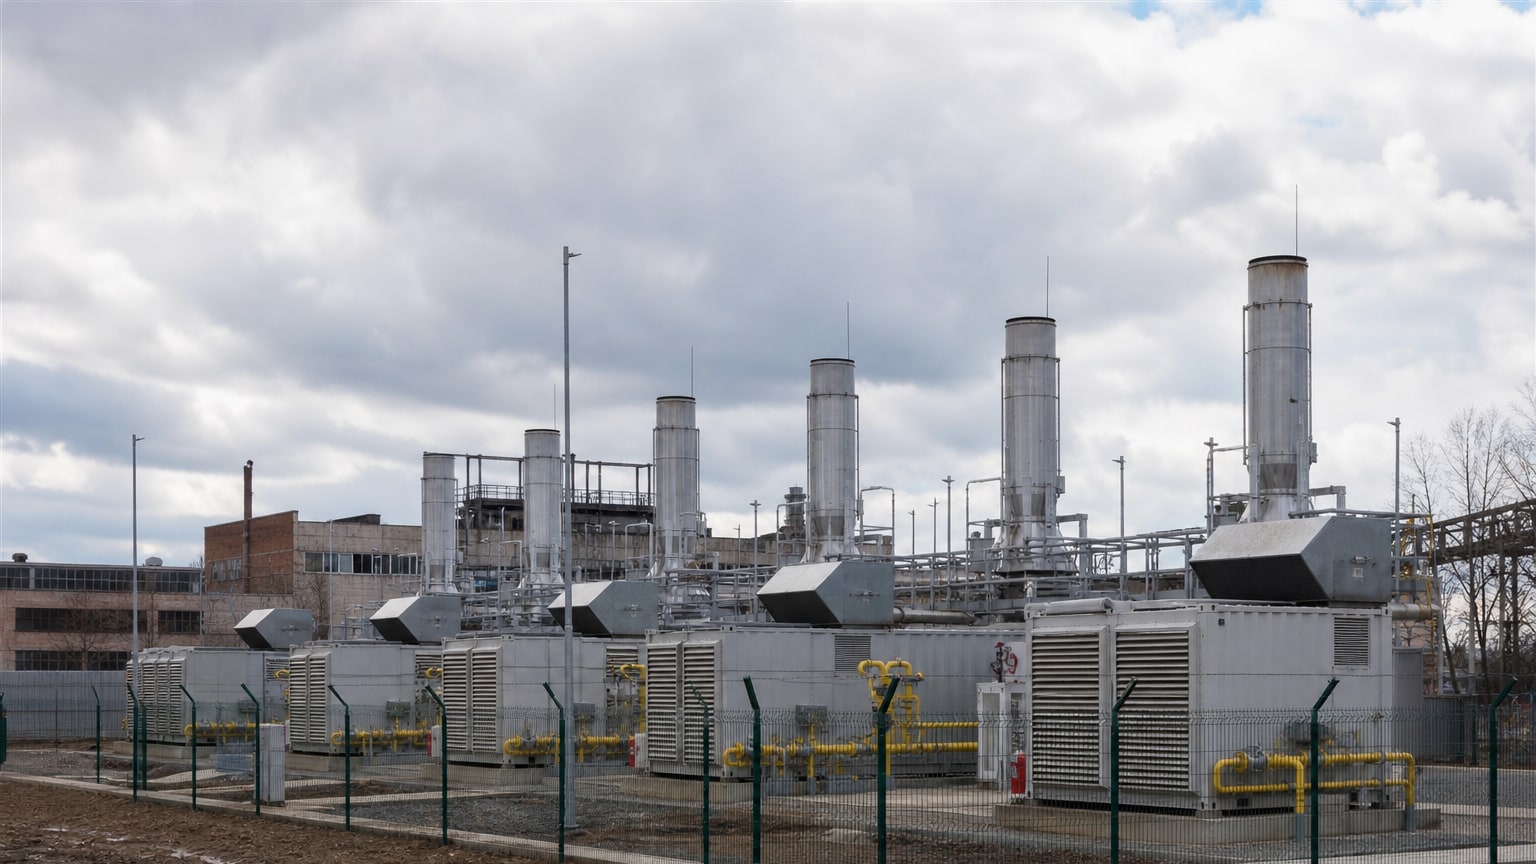
Газопоршневі установки в Україні: строки окупності, ризики та реальні цифри для інвесторів

Енергетичний аналітик Олександр Бондаренко розбирає фінансові моделі газопоршневих установок в Україні. За його розрахунками, окупність таких проєктів може становити близько 7 років, але залежить від потужності установки та цін на природний газ.
В Україні газопоршневі установки (ГПУ), що працюють на природному газі, дедалі частіше привертають увагу як перспективне вкладення. З їхньою допомогою можна не лише виробляти тепло й електроенергію, а й надавати послуги з балансування енергосистеми. Проте окупність таких проєктів, попри ажіотаж і активну рекламу довкола них, залежить від низки чинників, і насамперед від ціни на природний газ.
Що таке ГПУ і як вони працюють
Для виробництва тепла й електроенергії газопоршневі установки використовують природний газ, як правило, високого або середнього тиску. Зазвичай їх розміщують безпосередньо поруч із котельнями чи великими промисловими підприємствами: так тепло можна спрямувати на опалення, а вироблену електроенергію використати для потреб об'єкта або продати в мережу. Останнім часом почали з'являтися проєкти, розраховані на участь в аукціонах «Укренерго» з надання послуг балансування. Це дає змогу отримувати гарантований дохід за потужність незалежно від того, працює установка чи ні.
Капітальні витрати та вибір обладнання
Будівництво ГПУ — справа капіталомістка. Установка на 5 МВт «під ключ» коштуватиме близько 5,5 млн євро, а за 20 МВт доведеться викласти 19,5–20 млн. У кошторис закладено проєктування, будівництво, підключення до електричних і газових мереж та модернізацію газорозподільних станцій; обладнання при цьому купують здебільшого чеське або фінське. Є й дешевші варіанти, скажімо, болгарського виробництва, які дають змогу скоротити стартові витрати приблизно на двадцять відсотків. Однак, на думку експерта, за кілька років ця економія з лишком нівелюється витратами на ремонт і сервіс.
Операційні витрати: газ — головний чинник ризику
У структурі OPEX ГПУ переважають витрати на природний газ, які становлять 87% змінних витрат. За вартості газу 22–23 тис. грн (з ПДВ) за тисячу кубометрів саме паливо визначає левову частку собівартості виробленої електроенергії. Решта витрат припадає на оплату праці інженерів, оренду земельної ділянки, податки, охорону й диспетчеризацію, сервіс, придбання мастил, антифризів і запчастин. Обслуговування установки потужністю 5 МВт обходиться у 340–350 тис. доларів на рік, 20 МВт — уже у 600–650 тис.
Ціни на газ сильно коливаються, і тут не допоможуть ні обсяги закупівель, ні досвід команди. За два роки газ подорожчав удвічі, що безпосередньо змінює економіку проєкту. Достатньо зростання цін на газ на 15%, щоб EBITDA установки на 5 МВт скоротилася на третину, а для 20 МВт втрата операційного прибутку становитиме 800 тис. доларів. За таких умов прогнозувати прибутковість складно, тож інвестиції в ГПУ можна назвати ризикованими.
Моделі продажу електроенергії та вплив аукціонів «Укренерго»
Монетизувати ГПУ можна за двома сценаріями: продавати електроенергію на РДН (ринку «на добу наперед») або надавати послуги балансування за контрактом з «Укренерго». Експерт вважає, що, обираючи між проєктом з аукціоном «Укренерго» і без нього, варто зупинитися на першому. Це вигідніший і стабільніший шлях, адже оплата фіксується в євро і не залежить від того, наскільки завантажена установка.
Не виключено, що окупність скоротиться приблизно на рік, якщо ГПУ ще й продаватиме тепло міським об'єктам чи підприємствам. Але це пов'язано з певними труднощами: такі схеми потребують непростих організаційних і юридичних рішень, та й постійного споживача тепла знайти нелегко.
Фінансові показники: реальні строки окупності
Річне виробництво ГПУ на 5 МВт становить близько 17,5 тис. МВт·год, а виручка від цього в доларовому еквіваленті — 2,9–3 млн. Витрати за нинішніх цін на газ: 2–2,1 млн змінних і 250 тис. постійних. EBITDA виходить близько 700 тис. доларів, і з урахуванням капітальних вкладень у 5,5 млн євро строк окупності в разі продажу електроенергії на РДН становитиме 8,5–9 років.
Для установки на 20 МВт ефект масштабу дає змогу знизити частку постійних витрат, що позначається на виручці (11,8 млн доларів) та EBITDA (3,8 млн), а окупність вкладається у 6 років.
Перемога на аукціоні «Укренерго» помітно покращує показники проєкту: EBITDA для 5 МВт зросте до 800 тис., для 20 МВт становитиме 3,8 млн доларів. Окупність у такому разі скоротиться до 7–7,5 року для 5 МВт і до 5,5 року для 20 МВт, що для інвестора значно вигідніше.
Реальні кейси та поради інвесторам
Олександр Бондаренко посилається на українську практику, де чинні ГПУ окуповуються за 6,5 року (йдеться про потужності близько 5 МВт). Але є й проблеми: обслуговування коштує дорого, хороших інженерів знайти непросто, а через нестабільність цін на газ точно розрахувати собівартість неможливо. Вмикати установку має сенс лише тоді, коли ринкова ціна електроенергії становить від 5300 до 5500 грн/МВт·год, інакше це економічно недоцільно.
Більші проєкти, від 10–20 МВт, приноситимуть більше вигоди завдяки ефекту масштабу та меншій частці постійних витрат. Експерт радить інвесторам не покладатися лише на обладнання відомих марок, а ретельно аналізувати бізнес-модель, перевіряти, яку ціну газу в ній закладено і якими насправді будуть операційні витрати.
Висновок
Газопоршневі установки в Україні — перспективне вкладення, особливо якщо йдеться про потужність 10–20 МВт і укладений контракт з «Укренерго». Водночас не можна не враховувати головний ризик — вартість природного газу. На неї припадає до 87% змінних витрат, і вона здатна докорінно змінити економіку проєкту. Щоб говорити про окупність за 5,5–7 років, бізнес-модель, сервіс і вибір обладнання треба вибудовувати з розумом. А інвесторові не варто вірити в «швидку» віддачу, на яку можуть натякати продавці, — краще самостійно перевірити всі цифри.
Джерела
Матеріал підготувала Редакція Finposter · Як ми працюємо · Повідомити про помилку
← До всіх новин