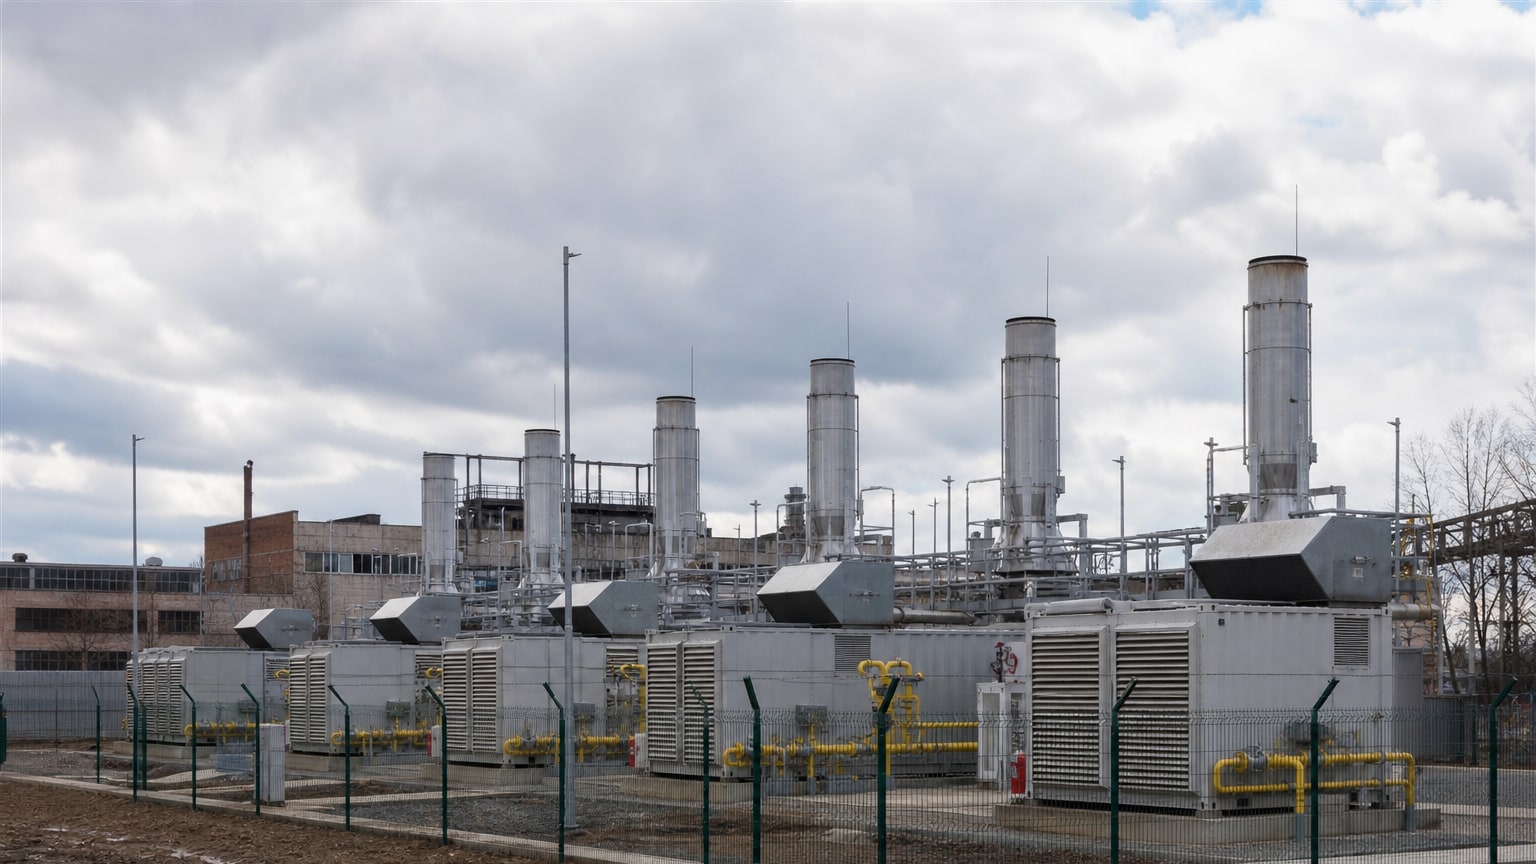
Газопоршневые установки в Украине: сроки окупаемости, риски и реальные цифры для инвесторов

Энергетический аналитик Александр Бондаренко разбирает финансовые модели газопоршневых установок в Украине. По его расчетам, окупаемость таких проектов может составлять около 7 лет, но зависит от мощности установки и цен на природный газ.
В Украине газопоршневые установки (ГПУ), работающие на природном газе, всё чаще привлекают внимание как перспективное вложение. С их помощью можно не только вырабатывать тепло и электричество, но и оказывать услуги по балансировке энергосистемы. И всё же окупаемость подобных проектов, при всём ажиотаже и рекламной активности вокруг них, обусловлена целым рядом обстоятельств, прежде всего ценой на природный газ.
Что такое ГПУ и как они работают
Для генерации тепла и электричества газопоршневые установки работают на природном газе, как правило, высокого или среднего давления. Их, по обыкновению, размещают в непосредственной близости от котельных либо крупных промышленных предприятий: так можно направить тепло на отопление, а вырабатываемую электроэнергию пустить на нужды объекта или реализовать в сеть. В последнее время стали реализовывать проекты с прицелом на аукционы «Укренерго» по оказанию услуг балансирования. Это даёт возможность иметь гарантированный доход за мощность вне зависимости от того, работает установка или нет.
Капитальные затраты и выбор оборудования
ГПУ возводят не без вложений, это капиталоёмкое дело. Если взять установку на 5 МВт, то «под ключ» она будет стоить около 5,5 млн евро, а за 20 МВт придётся выложить 19,5–20 млн. В такую смету заложено и проектирование, и строительство, и подключение к электрическим и газовым сетям, и модернизация газораспределительных станций; оборудование при этом закупают, как правило, чешское или финское. Есть и варианты подешевле, скажем, болгарского происхождения, которые позволяют сократить расходы на старте процентов на двадцать. Однако эксперт считает, что в перспективе нескольких лет эти сбережения окупятся с лихвой за счёт издержек на ремонт и сервис.
Операционные расходы: газ — главный фактор риска
В структуре OPEX ГПУ доминируют затраты на природный газ, которые покрывают 87% переменных издержек. При стоимости газа в 22-23 тыс. грн (с НДС) за тысячу кубов топливо определяет львиную долю себестоимости выработанной электроэнергии. В остальном расходы идут на оплату инженерам, аренду земельного участка, налоги, охрану и диспетчеризацию, сервис, приобретение масел, антифризов и запчастей. По обслуживанию установка мощностью 5 МВт обходится в 340-350 тыс. долларов в год, 20 МВт — уже 600-650 тыс.
Газовые цены подвержены сильным колебаниям, тут не помогут ни объемы закупок, ни опыт команды. За два года они подорожали вдвое, отчего экономика проекта меняется впрямую. Достаточно 15-процентного роста цен на газ, как EBITDA для 5 МВт сократится на треть, а для 20 МВт потеря операционной прибыли составит 800 тыс. долларов. Прогнозировать доходность при таких условиях сложно, поэтому инвестиции в ГПУ можно назвать рискованными.
Модели продажи электроэнергии и влияние аукционов «Укренерго»
Монетизировать ГПУ можно в рамках двух сценариев: сбыт электроэнергии на РДН (рынке «на сутки вперёд») или оказание услуг балансирования на основании контракта с «Укренерго». Эксперт считает, что при выборе между проектом с аукционом «Укренерго» и без него надо останавливаться на первом. Это более выгодный и стабильный путь, поскольку евро, в котором фиксируется оплата, не имеет отношения к тому, насколько загружена установка.
Не исключено, что окупаемость ускорится примерно на год, если ГПУ будет ещё и продавать тепло городским объектам или предприятиям. Но это сопряжено с определёнными трудностями: для подобных схем нужны непростые организационные и юридические уловки, да и постоянного потребителя тепла отыскать непросто.
Финансовые показатели: реальные сроки окупаемости
Годовая выработка 5-мегаваттного ГПУ порядка 17,5 тыс. МВт·ч, в долларовом эквиваленте выручка от этого 2,9–3 млн. Издержки при стоимости газа на нынешнем уровне: 2–2,1 млн переменных и 250 тыс. постоянных. EBITDA получается около 700 тыс. долларов, и с учетом капитальных вложений в 5,5 млн евро срок окупаемости при реализации электроэнергии на РДН будет 8,5–9 лет.
В случае 20-мегаваттной установки эффект масштаба позволяет снизить долю постоянных издержек, что отражается на выручке (11,8 млн долларов) и EBITDA (3,8 млн), а окупаемость укладывается в 6 лет.
Победив на аукционе «Укренерго», проект покажет иные цифры: EBITDA для 5 МВт поднимется до 800 тыс., для 20 МВт составит 3,8 млн долларов. Окупаемость в таком варианте 5 МВт сократится до 7–7,5 лет, 20 МВт — до 5,5, что представляется инвестору куда более выгодным.
Реальные кейсы и советы инвесторам
Александр Бондаренко ссылается на практику в Украине, где действующие ГПУ окупаются за 6,5 лет (это относится к мощностям порядка 5 МВт). Но есть и свои проблемы: дорого обходится обслуживание, не просто найти хороших инженеров, а из-за нестабильности газовых цен себестоимость просчитать с точностью не представляется возможным. Включать установку имеет смысл лишь при рыночной стоимости электроэнергии от 5300 до 5500 грн/МВт·ч, иначе это не будет экономически целесообразно.
Что касается проектов побольше, от 10–20 МВт, они принесут больше выгоды благодаря эффекту масштаба и тому, что постоянные расходы будут занимать меньшую долю. Инвесторам эксперт рекомендует не полагаться на одно только оборудование известных марок, но и тщательно разбирать бизнес-модель, смотреть на заложенную цену газа и то, какие операционные издержки будут на самом деле.
Вывод
В Украине газопоршневые установки представляют собой перспективное вложение, тем более если речь о мощности 10–20 МВт и заключённом контракте с «Укренерго». В то же время нельзя не учитывать главный риск: стоимость природного газа. На её долю приходится до 87 % переменных издержек, что способно в корне поменять экономику проекта. Чтобы говорить об окупаемости за 5,5–7 лет, необходимо выстраивать бизнес-модель, сервис и подбор оборудования с умом. И инвестору не следует верить в «быструю» отдачу от проекта, на которую могут намекать продавцы, а лучше перепроверить все цифры.
Источники
Материал подготовила Редакция Finposter · Как мы работаем · Сообщить об ошибке
← Ко всем новостям