Як фінансова система США витримала удар 11 вересня: шок, збої та уроки для всього світу

11 вересня 2001 року Нью-Йоркська фондова біржа була закрита через теракти, що на тиждень паралізувало фінансову систему. Ринок відновив роботу через шість днів, але відновлення розрахунків тривало значно довше.
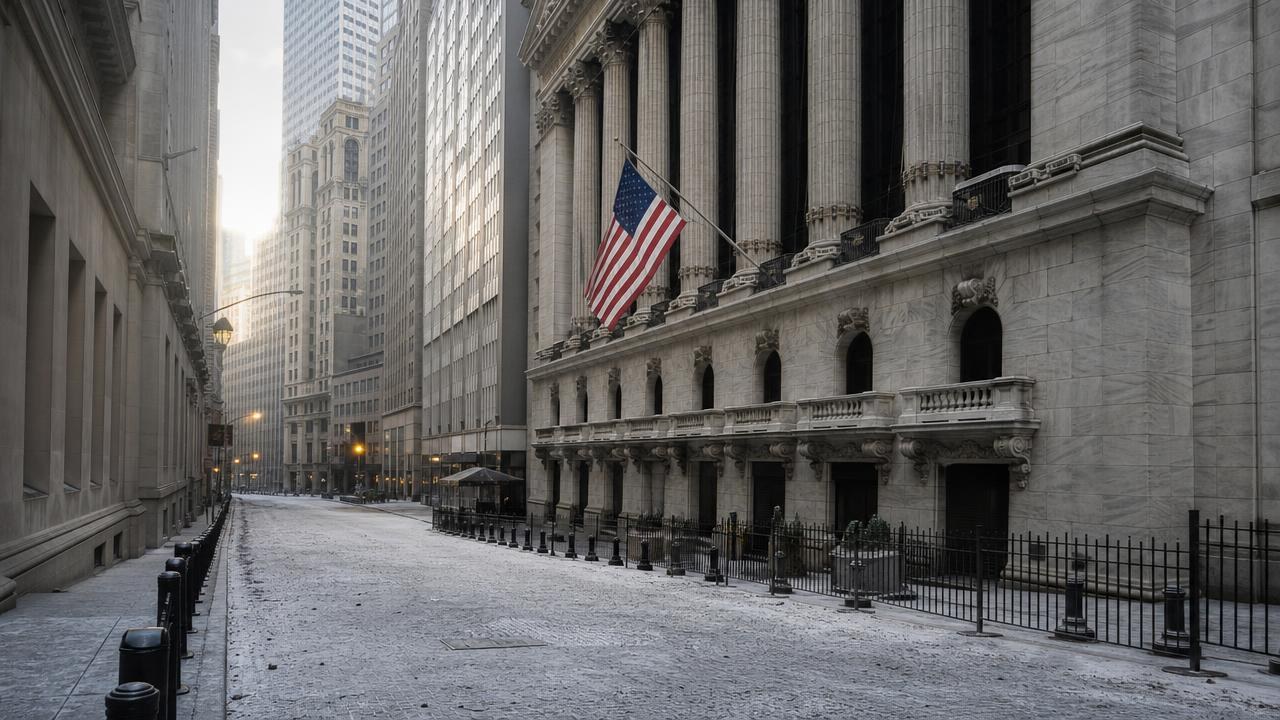
Події 11 вересня 2001 року стали випробуванням не лише для Америки, а й для світової фінансової системи загалом. Того дня Нью-Йоркська біржа вперше за багато років не відкрилася: до початку торгів залишалося 15 хвилин, коли керівництво розпорядилося скасувати сесію, щоб уникнути збоїв у розрахунках. І хоча сама будівля біржі не зазнала жодних пошкоджень, для фінансового ринку це обернулося тижневим паралічем.
Удар по інфраструктурі фінансового ринку
Вересень 2001 року став випробуванням для ринкової інфраструктури — на відміну від кризи доткомів 2000 року, яка обернулася обвалом капіталізації та фінансових моделей. Цього разу під удар потрапили Bank of New York і JPMorgan Chase — головні клірингові банки на ринку облігацій. Опинившись в епіцентрі руйнувань, вони втратили зв'язок із резервними центрами. Через це учасники ринку не мали ясності щодо статусу тих чи інших угод: завершені вони чи ні. А це могло спричинити ланцюгову реакцію неплатежів у системі Fedwire.
Дії Федеральної резервної системи
У відповідь на потреби в ліквідності, що виникли, Федеральна резервна система США без зволікань задіяла дисконтне вікно, а також провела масштабні операції на відкритому ринку. ФРБ Нью-Йорка перевів свій торговий деск на резервні потужності, щоб не допустити зупинки міжбанківських розрахунків. Ці заходи забезпечили тимчасову стабільність і не дали ситуації перерости в системну кризу.
Трагедія та відновлення CounterFidgerald
Найбільше постраждала компанія CounterFidgerald, офіси якої розташовувалися на 101–105 поверхах Північної вежі ВТЦ. Теракт забрав життя 658 її працівників, зокрема Говарда Латника, брата генерального директора. Та трагедія не зупинила роботу: вже за дві доби брокерська компанія відновила торгівлю облігаціями, перенісши всі операції до Нью-Джерсі та Лондона, де були резервні майданчики. Що ж до родин загиблих, то Латник зобов'язався виплачувати їм чверть прибутку протягом наступних п'яти років і надавати медичне страхування ще на десять; загалом це становитиме близько 180 млн доларів.
Ручне відновлення розрахунків і збої на ринку
Наступного дня після відкриття депозитарій на 55 Вотер-Стріт узявся вручну відновлювати ланцюжки даних. За тиждень його працівники, працюючи без перерви по 4 дні й 3 ночі, провели кліринг і розрахунки за цінними паперами на 1,8 трлн доларів. І все ж до 19 вересня обсяг зірваних поставок держоблігацій сягнув 190 млрд доларів на день — немислима цифра порівняно зі звичними 1,7 млрд. Виходом із ситуації став екстрений аукціон десятирічних облігацій, який Казначейство США провело 4 жовтня 2001 року.
Нові стандарти стійкості та уроки для світу
Після тієї трагедії стало зрозуміло, що резервні системи не позбавлені вад: у низки компаній виявилися єдині точки відмови, оскільки і основний, і резервний кабелі проходили через одну підстанцію. Відтоді без географічної диверсифікації, дубльованих ліній зв'язку та планів на випадок перерв у діяльності вже не обійтися. А 2004 року Базельський комітет виокремив операційний ризик в окрему категорію «Базель-2», під яку передбачено резервування власного капіталу.
Висновок
Тим, що американська фінансова система змогла витримати такий потужний зовнішній удар, вона завдячує злагодженим діям регуляторів, інженерів і працівників бек-офісів. У цьому і полягає головний урок: операційний ризик певною мірою злився з ринковим, а здатність ринків вистояти в екстремальних умовах значною мірою залежить від міцності інфраструктури.
Джерела
Матеріал підготувала Редакція Finposter · Як ми працюємо · Повідомити про помилку
← До всіх новин