Alphabet теряет $470 млрд: как искусственный интеллект меняет рынок Big Tech

Alphabet, владелец Google, столкнулся с крупнейшим однодневным падением капитализации в истории, связанном с ослаблением традиционных бизнесов компании из-за роста искусственного интеллекта.
Публикация отчётности стоила Alphabet, в чьё портфолио входит Google, $470 млрд и привела к самому резкому за всю историю компании однодневному обвалу капитализации. Для технологического рынка это послужило неким предупреждением: в первый раз инвесторы с должным вниманием оценивают перспективы классических бизнесов на фоне наступления эры ИИ. И облачный сегмент, и поисковые запросы показали рекордные темпы, однако Alphabet оказалась не в состоянии перекрыть просадку рекламных доходов, а тому виной смена приоритетов пользователей, перешедших на AI-поиск.
Рекордное падение капитализации Alphabet
Для Alphabet сутки, прошедшие с выхода отчёта, вошли в историю. Акции компании подешевели на столько, сколько не случалось с тех пор, как она 20 с лишним лет тому назад появилась на бирже. И виной тому провал основных направлений: поисковая реклама и YouTube показали себя хуже, чем того ждали, хотя объём запросов рос темпами, каких не было за пятилетку. Аналитики ожидали от поиска доходов на $1,5 млрд больше, а свободный денежный поток ушёл в отрицательную зону.
Как указывают эксперты, в эпоху искусственного интеллекта возникли вполне обоснованные опасения по поводу способности Alphabet удержать свои позиции в рекламе и поиске. AI-сервисы, по их мнению, «каннибализируют» привычные источники выручки. Запросам с использованием AI свойственна меньшая монетизация: пользователь тут же получает ответ и не охотится за рекламными ссылками, отсюда и падение доходов.
Облачный бизнес: рост более 100%, но этого мало
Рост Google Cloud составил свыше 100% в годовом исчислении, что можно назвать впечатляющим показателем. И всё же он не в состоянии покрыть просадку по ключевым статьям. В компании утверждают, что столь динамичное развитие облака во многом за счёт TPU (Tensor Processing Units) — систем для вычислений в сфере AI, которые хорошо продаются и сдаются в аренду. Чтобы добиться масштаба, Alphabet следует увеличивать парк оборудования, но выручка от этого идёт с опозданием.
У инвесторов есть повод для беспокойства: затраты на облачные сервисы и AI идут в гору, а какая-то прибыль от этого не просматривается. Остаётся открытым вопрос, удастся ли Google извлечь доход из миллиарда пользователей Gemini, своей AI-модели, и сделать интерес к новинкам технологического характера источником реальных денег.
Microsoft: дисциплина и рост на фоне конкурентов
У Microsoft иная динамика, чем у Alphabet с его проблемами. Рынок ожидал от Azure, облачного сегмента корпорации, меньшего роста, а он показал 48%. Свободный денежный поток в компании положительный: за квартал $20 млрд, а в целом за год — порядка $80 млрд. Имея рейтинг AAA от S&P и Moody’s, Microsoft, как и единицы её ровесников, может брать финансирование на хороших условиях.
Сейчас Microsoft впервые за время с 2017 года обращается к рынку облигаций с намерением получить $25 млрд и более, чтобы инвестировать в инфраструктуру для искусственного интеллекта. При этом, как указывают аналитики, компания не забывает о финансовой дисциплине: она выкупает акции и держит долг в узких рамках, что является преимуществом перед конкурентами, которым для развития приходится выпускать новые акции.
DoorDash и Instacart: объединение против Amazon и Walmart
Вслед за историями про успехи Microsoft и то, как Alphabet идёт на спад, состоялся ещё один крупный финиш: DoorDash сделала заявление о приобретении Instacart на сумму 17 млрд долларов. Слияние этих двух компаний, задающих тон в доставке продуктов, призвано дать им преимущество перед Amazon и Walmart с их собственными онлайн-платформами. Со стороны DoorDash планируют не только поглотить высокомаржинальное рекламное направление Instacart, обеспечивающее ей порядка 30 % доходов, но и совместить подписки DashPass и Instacart Plus.
Технологические сделки и конкуренция в инфраструктуре
Не меньший интерес представляют и перипетии в инфраструктурном сегменте для дата-центров. Так, Marvell вступила в переговоры с Lumentum на предмет его приобретения; этот производитель оптических компонентов, за спиной которого стоит NVIDIA, является привлекательной целью. По словам Lumentum, спрос на их продукцию не укладывается в производственные рамки, мощности же расписаны вплоть до 2029 года. При том что подобная сделка способна поглотить 20–30 % от капитализации Marvell, и инвесторы к этому относятся с некоторым скепсисом, стратегический замысел прозрачен: обе компании хотят быть в числе лидеров на рынке AI-инфраструктуры, который демонстрирует бурный рост.
Amazon и Samsung: ожидания и инвестиции
В отчёте, который Amazon намерена представить, будет уделено особое внимание AWS, облачному сегменту, приносящему компании львиную долю прибыли. Годовой темп роста AWS должен составить 40%, и это уже шестой квартал подряд, как подразделение набирает обороты. Розничное направление Amazon тоже не стоит на месте, демонстрируя ежегодный рост в 35%, но инвесторы пристально вглядываются в статью расходов: после того как в позапрошлом квартале были озвучены капитальные затраты в $220 млрд, их дальнейший прирост вполне закономерен.
Крупнейший игрок на рынке памяти Samsung зафиксировал рекордную маржу свыше 50% при удвоении выручки до $60 млрд. С целью восстановления позиций лидера в области памяти для AI компания наметила на этот год повышение капитальных затрат на 60%. Тем не менее акции сдерживаются ожиданием со стороны инвесторов: им хотелось бы видеть более определённые намерения по части возврата капитала акционерам.
Автономные грузовики: Aurora на пути к масштабированию
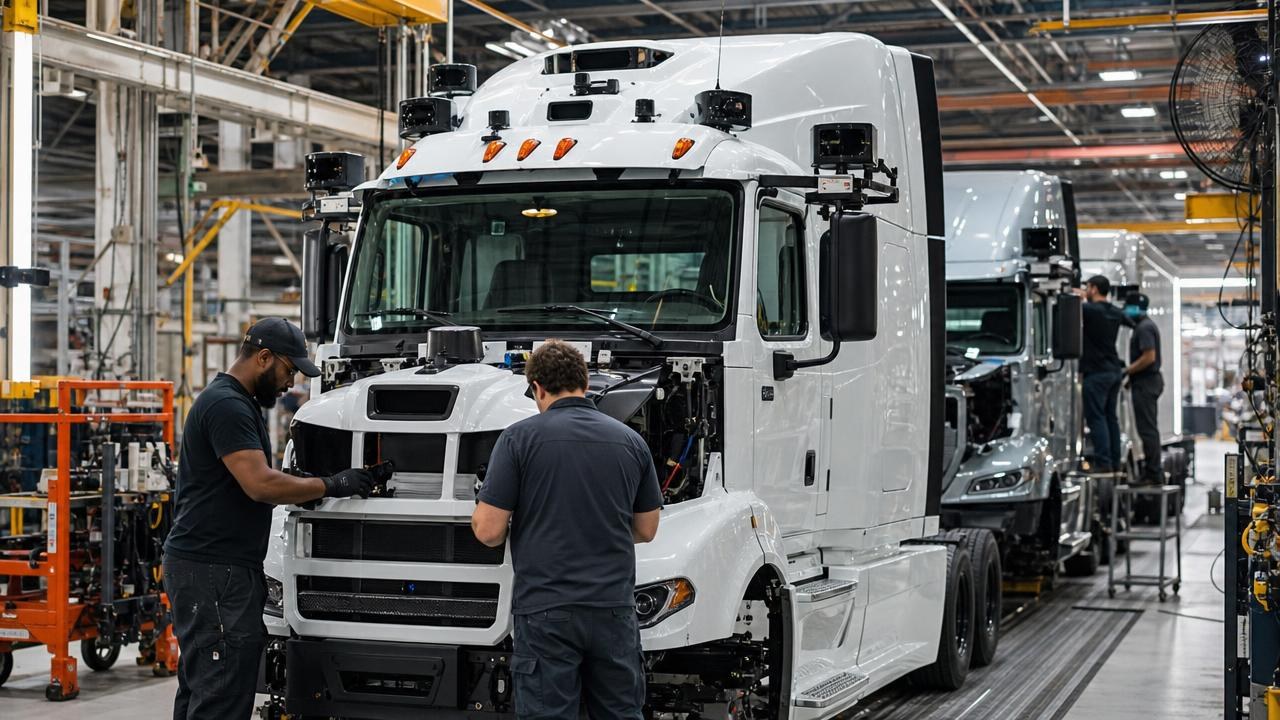
Aurora, производитель беспилотных грузовиков, намерена уже в декабре начать выпускать по 20 единиц техники еженедельно, чтобы к 2027 году иметь в своём распоряжении тысячу машин. Как отмечает Крис Хэмпсон, глава компании, с автономными грузовиками годовой пробег можно увеличить вдвое (225 000 миль) относительно показателей обычного водителя (100–125 тыс.), и это окупается. На рынке наблюдается дефицит водителей, отсюда и большой интерес к подобным решениям. Aurora ставит перед собой цель стать прибыльной в 2028 году.
Давление на AI-сектор и роль регулирования
Рынок Big Tech и на сей раз не свободен от напряжения. После выхода отчётов NASDAQ 100 уступил 1,2–1,5%. У инвесторов есть причины для беспокойства: помимо того, что не все результаты Alphabet их устроили, они опасаются, что регуляторы возьмутся за облачные сервисы и сферу ИИ. В Кремниевой долине к этому готовы: в ходе нынешнего электорального цикла компании уже вложили свыше $70 млн в лоббистскую деятельность, чтобы иметь возможность отвечать тем стандартам и требованиям, которых ждут от властей.
Вывод
С таким рекордным обвалом Alphabet посылает тревожное предупреждение всему технологическому миру: в деле с искусственным интеллектом новые горизонты идут рука об руку с разрушением устоявшихся бизнес-моделей. Пример Microsoft и Amazon наглядно показывает, что при наличии дисциплины и вменяемых вложений в AI и облачные решения можно не только оставаться в лидерах, но и извлекать выгоду. Впереди же рынок увидит, как компании будут приспосабливаться к переменам и монетизировать новшества, от этого и будет зависеть их завтрашний день.
Источники
Материал подготовила Редакция Finposter · Как мы работаем · Сообщить об ошибке
← Ко всем новостям