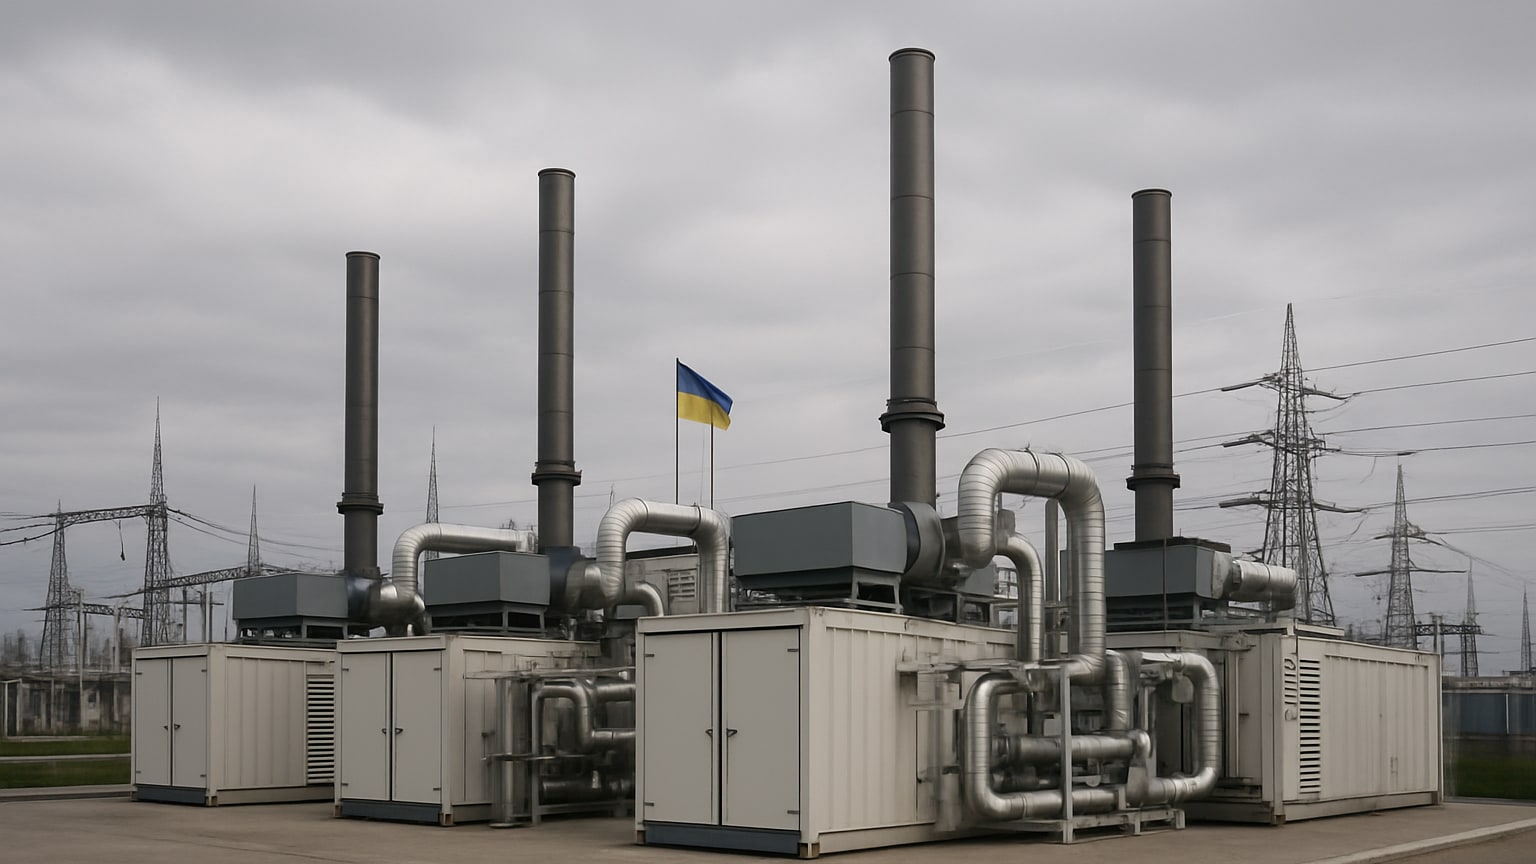
Газопоршневые установки в Украине: реальная окупаемость, риски и советы инвесторам

Энергетический аналитик Александр Бондаренко разбирает инвестиционные проекты газопоршневых установок (ГПУ) в Украине. Он скептически оценивает такие проекты из-за волатильности цен на природный газ.
Украина в последние годы демонстрирует повышенный спрос на газопоршневые установки (ГПУ). В условиях энергетической нестабильности для инвесторов они представляют собой возможность обеспечить стабильную доходность и диверсифицировать бизнес. Но, как утверждает Александр Бондаренко, эксперт в своем лице, не стоит верить рекламе: реальные риски и срок окупаемости у подобных проектов совсем иные. Здесь мы приводим рекомендации для тех, кто задумывается об инвестициях, подкрепляя их выводами и цифрами.
Что такое газопоршневая установка и как она работает
Промышленные ГПУ, сжигающие природный газ, служат для производства электроэнергии и, по надобности, тепла. Как правило, это установки немалой мощности: 3, 5, 10, 20, а то и 40 МВт. Выработанную энергию они могут реализовать на рынке или за фиксированный тариф в случае победы на аукционе «Укренерго» (для балансирующих услуг). Востребованность подобных агрегатов при балансировке энергосистемы объясняется тем, что не составляет труда оперативно их отключить или запустить.
Капитальные затраты: сколько стоит построить ГПУ
ГПУ возводят не без вложений, это капиталоёмкое дело. Если взять установку на 5 МВт «под ключ», то, по нашим оценкам, придётся выложить около 5,5 млн евро, для 20 МВт сумма достигнет 19,5–20 млн. И это с учётом всего: от проектирования и монтажных работ до ввода в газовую и электросеть, а также строительства или реконструкции газораспределительных станций; оборудование при этом, как правило, финское либо чешское. Есть варианты подешевле, скажем, болгарского происхождения, они уступают в цене порядка 20%, однако такая экономия на оборудовании впоследствии оборачивается повышенными расходами на обслуживание.
Операционные расходы: структура и ключевые риски
Львиная доля расходов в текущем бюджете приходится на приобретение природного газа: 85–87 % операционных издержек. Экономическая подоплека проекта сегодня не та, что была два года тому назад при газе за 12–14 тыс. грн (с НДС) за тысячу кубов; сейчас же цена 22–23 тыс. грн меняет расклад. И это основной внешний риск: волатильность цен не даёт инвестору воздействовать на стоимость сырья, да и предвидеть её хотя бы на полгода вперёд не представляется возможным.
Помимо газа, ГПУ нуждается в постоянном финансировании: на масла, антифриз, запасные и расходные части, оплату труда инженеров, диспетчеризацию, охрану, IT, аренду земельного участка, налоги, трейдерские комиссии (3,5–4 % в случае торговли на РДН). Обслуживание станции мощностью 5 МВт в год потребует 340–350 тыс. долларов, 20 МВт — от 600 до 650 тыс. долларов. А раз в 30–60 тыс. часов работы станция должна проходить капитальный ремонт.
Окупаемость: реальные цифры и сценарии
По мнению эксперта, можно выделить два сценария: один предполагает реализацию электроэнергии на рынке РДН, другой – выполнение условий аукциона «Укренерго» при ставке в 20–25 евроцентов за кВт·ч. При этом расчёты не включают в себя тепло; однако при наличии возможности его сбыта проекты окупятся как минимум на год раньше.
- Для ГПУ мощностью 5 МВт (выработка — 17,5 тыс. МВт·ч в год, выручка — 2,9–3 млн долларов) окупаемость составляет около 9 лет при продаже на РДН. Если есть выигранный аукцион — 7–7,5 лет.
- Для ГПУ на 20 МВт (выручка — 11,8 млн долларов, EBITDA — 3,8 млн долларов) окупаемость — около 6 лет на РДН и 5,5 лет при работе по аукциону.
Реальные кейсы владельцев ГПУ в Украине подтверждают: окупаемость редко бывает меньше 6–6,5 лет, даже при удачной эксплуатации и хорошей загрузке.
Влияние цены на газ и масштаба проекта
Фактор цены на природный газ имеет критическое значение. Увеличение затрат при закупке всего на 15% отразится на EBITDA: для 20 МВт установки она упадет на 25%, для 5 МВт и вовсе на 30%. По этой причине проекты малой мощности (до 5 МВт) обладают худшей экономикой и не так устойчивы к тому, что происходит на рынке. В случае с крупными установками постоянные издержки распределяются по большему объему продукции, финансовые результаты от этого выигрывают.
Если аукцион «Укренерго» уже выигран, эксперты рекомендуют обратить внимание на проекты в 20 МВт или как минимум 10 МВт.
Особенности эксплуатации и подводные камни
Нельзя уподобить ГПУ солнечной станции, где от инженерной службы требуется лишь время от времени проводить обслуживание. Это сложная техника, и к ней нужен постоянный присмотр: регулярные ремонты, заготовление запчастей и расходных материалов. А если оборудование встанет хоть на день, инвестор понесёт немалые убытки. Да и с кадрами не всё просто: чтобы удержать квалифицированных инженеров и не допустить сбоев, приходится прилагать усилия.
Возьмём для примера крупную украинскую сеть супермаркетов, которая ввела в строй ГПУ, дабы покрывать свои потребности и сбывать излишки. И тут выявились определённые проблемы: непредсказуемые газовые цены, оборот инженерного состава, дороговизна обслуживания. Экономически обоснованно пускать установку лишь в том случае, когда тариф на РДН превышает 5500 грн/МВт·ч, иначе рыночная цена будет ниже той, что обходится в генерации.
Советы инвесторам и выводы
По словам Александра Бондаренко, при анализе инвестиционного проекта ГПУ стоит обращать внимание на:
- масштаб (желательно 10 МВт и выше);
- наличие выигранного аукциона «Укренерго» на балансирующие услуги;
- реалистичность заложенных в модели цен на газ и операционных расходов;
- качество оборудования (экономия на покупке может привести к росту затрат на сервис);
- возможность продажи тепла как дополнительного продукта.
Реалистичная доходность по таким проектам — 16–18%, в лучшем случае до 20%. Быстрее чем за 4,5–5 лет в Украине ГПУ не окупаются — если только не было уникальных условий по инфраструктуре или закупке оборудования.
Заключение
Делать бизнес на газопоршневых установках — занятие непростое, требующее вложений и сопряжённое с рисками; здесь многое определяется тем, каково качество эксплуатации и что творится с ценами на газ в мире. В Украине окупаемость проектов отнимает 6–9 лет, и чтобы преуспеть, нужен масштаб, выигранный аукцион и правильно произведённый расчёт издержек. И всё же подобные проекты оправдывают себя: они придают устойчивость энергосистеме государства и дают возможность крупному предприятию не зависеть от сбоев в поставках энергии.
Материал подготовила Редакция Finposter · Как мы работаем · Сообщить об ошибке
← Ко всем новостям